Domain strom-gas-wechseln.de kaufen?
Wir ziehen mit dem Projekt
strom-gas-wechseln.de um.
Sind Sie am Kauf der Domain
strom-gas-wechseln.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain strom-gas-wechseln.de kaufen?
Kann man mit Dispo die Bank wechseln?
Kann man mit Dispo die Bank wechseln? Ja, es ist grundsätzlich möglich, mit einem Dispokredit die Bank zu wechseln. Allerdings sollte man beachten, dass der Dispokredit in der Regel an das jeweilige Girokonto gebunden ist. Daher müsste man den Dispokredit bei der alten Bank ausgleichen oder eine Lösung mit der neuen Bank finden. Es ist ratsam, vor einem Bankwechsel die Konditionen für den Dispokredit bei der neuen Bank zu prüfen, um sicherzustellen, dass man weiterhin die gewünschten finanziellen Spielräume hat. Zudem sollte man sich über eventuelle Kosten und Gebühren informieren, die beim Bankwechsel anfallen könnten. **
Warum Dispo gekündigt?
Warum wurde der Dispositionskredit gekündigt? Gibt es Probleme mit der Rückzahlung oder hat sich die finanzielle Situation des Kunden verschlechtert? Wurde der Kreditrahmen überschritten oder gab es andere Gründe für die Kündigung? Wurde der Kunde über die Kündigung informiert und gibt es Möglichkeiten, die Situation zu klären oder den Dispositionskredit wieder zu aktivieren? Es wäre wichtig, die genauen Gründe für die Kündigung zu klären, um eine Lösung zu finden. **
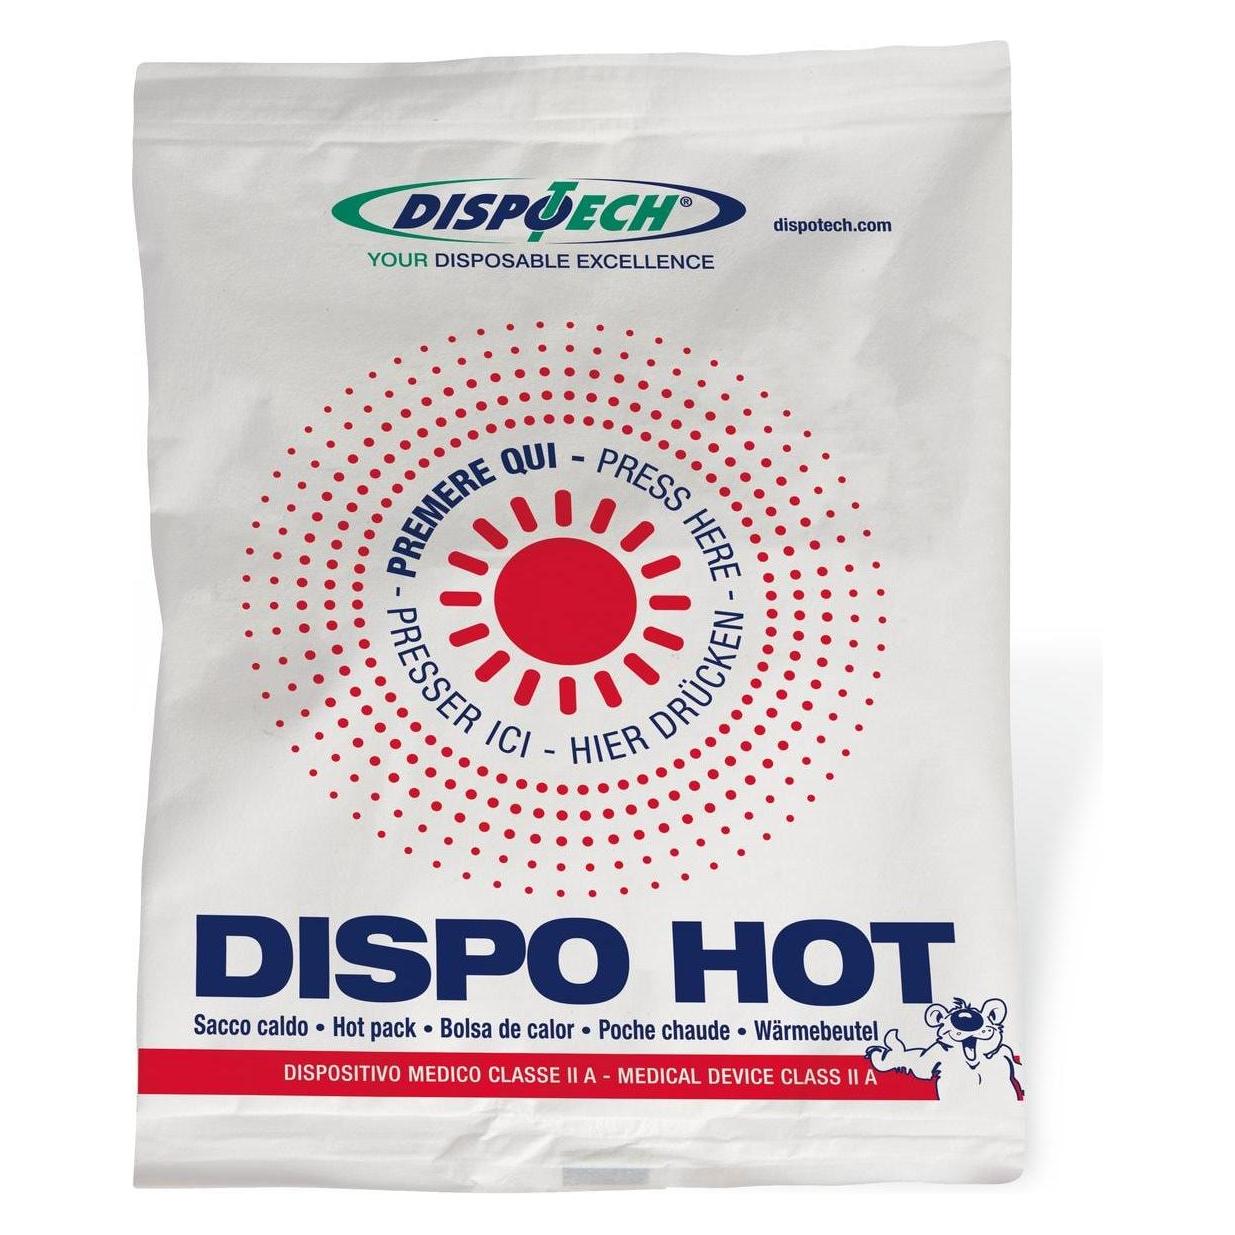

Ähnliche Suchbegriffe für Dispo
Top-Angebote
Produkte zum Begriff Dispo:
-
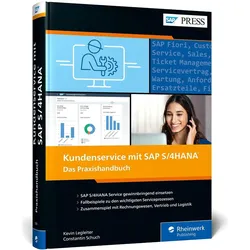
Kundenservice mit SAP S/4HANA, Fachbücher von Kevin LegleiterGanzheitliche Serviceprozesse und zufriedene Kunden – mit diesem praktischen Handbuch lernen Sie, wie Sie diese Ziele mit SAP S/4HANA Service erreichen können. Anhand eines Musterunternehmens beschreiben die Autoren typische Geschäftsvorgänge im Service, von Ersatzteilverkäufen und geplanten sowie ungeplanten Aussendienstprozessen bis hin zur Inhouse-Reparaturabwicklung und dem Asset Management. Sie zeigen Ihnen, welche Lösungen der S/4HANA-Standard hierfür bietet und welche individuellen Anpassungen darüber hinaus möglich sind. Inhalt: - Architektur von SAP S/4HANA Service - Organisatorische Strukturen - Stammdaten und Transaktionsdaten - Zentrale Geschäftsobjekte: Anfrage, Angebot, Auftrag, Bestätigung, Wartungsplan, Verträge usw. - Neue Benutzeroberfläche: Fiori-Apps für Serviceprozesse - Ersatzteilverkauf - Aussendienst - Inhouse-Reparatur - Integration mit Controlling, Vertrieb und HCM - Schnittstellen zu SAP Field Service Management und SAP Intelligent Asset Management.79,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Kann man die Bank wechseln wenn man im Dispo ist?
Kann man die Bank wechseln, wenn man im Dispo ist? Ja, es ist grundsätzlich möglich, die Bank zu wechseln, auch wenn man sich im Dispo befindet. Allerdings sollte man vorher prüfen, ob die neue Bank bereit ist, den Dispositionskredit zu übernehmen. Es kann auch sinnvoll sein, vor dem Wechsel mit der alten Bank zu sprechen, um offene Fragen zu klären. Zudem sollte man beachten, dass ein Bankwechsel Zeit und Aufwand erfordert, da man beispielsweise neue Konten eröffnen und Daueraufträge umstellen muss. Es kann daher ratsam sein, sich vorab gut zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Kann Dispo abgelehnt werden?
Kann Dispo abgelehnt werden? Ja, Banken können die Gewährung eines Dispokredits ablehnen, wenn der Kunde nicht über ausreichende Bonität verfügt. Dies kann beispielsweise der Fall sein, wenn das Einkommen des Kunden nicht ausreicht, um die Rückzahlung des Dispokredits zu gewährleisten. Auch ein negativer Schufa-Eintrag kann dazu führen, dass die Bank den Dispoantrag ablehnt. In solchen Fällen kann es sinnvoll sein, mit der Bank über alternative Finanzierungsmöglichkeiten zu sprechen oder die eigene finanzielle Situation zu verbessern, um die Chancen auf die Gewährung eines Dispokredits zu erhöhen. **
-
Was sind Dispo Zinsen?
Was sind Dispo Zinsen? Dispo Zinsen sind die Zinsen, die Banken von ihren Kunden verlangen, wenn diese ihr Girokonto überziehen und somit ihr Dispositionskredit in Anspruch nehmen. Diese Zinsen sind in der Regel deutlich höher als bei anderen Kreditformen, da es sich um einen kurzfristigen und flexiblen Kredit handelt. Kunden sollten daher darauf achten, ihren Dispositionskredit nicht dauerhaft zu nutzen, da die Zinsen schnell zu einer finanziellen Belastung werden können. Es empfiehlt sich, den Dispositionskredit nur in Ausnahmefällen und möglichst kurzfristig zu nutzen. **
-
Wie lautet der Dispo?
Der Dispositionskredit, auch Dispo genannt, ist ein Kreditrahmen, den die Bank dem Kunden auf seinem Girokonto einräumt. Die Höhe des Dispos wird individuell festgelegt und richtet sich unter anderem nach dem monatlichen Geldeingang und der Bonität des Kunden. Der Dispo ermöglicht es dem Kunden, sein Konto kurzfristig zu überziehen und so finanzielle Engpässe zu überbrücken. **
Ist ein Dispo schlimm?
Ein Dispositionskredit kann in bestimmten Situationen nützlich sein, zum Beispiel um kurzfristige finanzielle Engpässe zu überbrücken. Allerdings sollte er nicht dauerhaft genutzt werden, da die Zinsen oft sehr hoch sind. Es ist wichtig, den Dispo regelmäßig zu überprüfen und ihn nur in Maßen zu nutzen, um eine Verschuldung zu vermeiden. **
Kann ein Dispo gekündigt werden?
Kann ein Dispo gekündigt werden? Ja, ein Dispositionskredit kann von der Bank gekündigt werden, wenn der Kunde die vereinbarten Bedingungen nicht einhält, wie beispielsweise die Rückzahlung des Kredits oder die Überschreitung des vereinbarten Kreditrahmens. Die Bank kann den Dispo auch kündigen, wenn der Kunde zahlungsunfähig wird oder sich in einer finanziellen Notlage befindet. In solchen Fällen ist es wichtig, mit der Bank in Kontakt zu treten, um eine Lösung zu finden und mögliche Konsequenzen zu besprechen. Es ist ratsam, regelmäßig den eigenen Kontostand zu überprüfen und bei Problemen rechtzeitig mit der Bank zu kommunizieren, um eine Kündigung des Dispos zu vermeiden. **
Top-Angebote
Produkte zum Begriff Dispo:
-
Kundenservice mit SAP S/4HANA, Fachbücher von Kevin LegleiterGanzheitliche Serviceprozesse und zufriedene Kunden – mit diesem praktischen Handbuch lernen Sie, wie Sie diese Ziele mit SAP S/4HANA Service erreichen können. Anhand eines Musterunternehmens beschreiben die Autoren typische Geschäftsvorgänge im Service, von Ersatzteilverkäufen und geplanten sowie ungeplanten Aussendienstprozessen bis hin zur Inhouse-Reparaturabwicklung und dem Asset Management. Sie zeigen Ihnen, welche Lösungen der S/4HANA-Standard hierfür bietet und welche individuellen Anpassungen darüber hinaus möglich sind. Inhalt: - Architektur von SAP S/4HANA Service - Organisatorische Strukturen - Stammdaten und Transaktionsdaten - Zentrale Geschäftsobjekte: Anfrage, Angebot, Auftrag, Bestätigung, Wartungsplan, Verträge usw. - Neue Benutzeroberfläche: Fiori-Apps für Serviceprozesse - Ersatzteilverkauf - Aussendienst - Inhouse-Reparatur - Integration mit Controlling, Vertrieb und HCM - Schnittstellen zu SAP Field Service Management und SAP Intelligent Asset Management.79,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann man mit Dispo die Bank wechseln?
Kann man mit Dispo die Bank wechseln? Ja, es ist grundsätzlich möglich, mit einem Dispokredit die Bank zu wechseln. Allerdings sollte man beachten, dass der Dispokredit in der Regel an das jeweilige Girokonto gebunden ist. Daher müsste man den Dispokredit bei der alten Bank ausgleichen oder eine Lösung mit der neuen Bank finden. Es ist ratsam, vor einem Bankwechsel die Konditionen für den Dispokredit bei der neuen Bank zu prüfen, um sicherzustellen, dass man weiterhin die gewünschten finanziellen Spielräume hat. Zudem sollte man sich über eventuelle Kosten und Gebühren informieren, die beim Bankwechsel anfallen könnten. **
-
Warum Dispo gekündigt?
Warum wurde der Dispositionskredit gekündigt? Gibt es Probleme mit der Rückzahlung oder hat sich die finanzielle Situation des Kunden verschlechtert? Wurde der Kreditrahmen überschritten oder gab es andere Gründe für die Kündigung? Wurde der Kunde über die Kündigung informiert und gibt es Möglichkeiten, die Situation zu klären oder den Dispositionskredit wieder zu aktivieren? Es wäre wichtig, die genauen Gründe für die Kündigung zu klären, um eine Lösung zu finden. **
-
Kann man die Bank wechseln wenn man im Dispo ist?
Kann man die Bank wechseln, wenn man im Dispo ist? Ja, es ist grundsätzlich möglich, die Bank zu wechseln, auch wenn man sich im Dispo befindet. Allerdings sollte man vorher prüfen, ob die neue Bank bereit ist, den Dispositionskredit zu übernehmen. Es kann auch sinnvoll sein, vor dem Wechsel mit der alten Bank zu sprechen, um offene Fragen zu klären. Zudem sollte man beachten, dass ein Bankwechsel Zeit und Aufwand erfordert, da man beispielsweise neue Konten eröffnen und Daueraufträge umstellen muss. Es kann daher ratsam sein, sich vorab gut zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Kann Dispo abgelehnt werden?
Kann Dispo abgelehnt werden? Ja, Banken können die Gewährung eines Dispokredits ablehnen, wenn der Kunde nicht über ausreichende Bonität verfügt. Dies kann beispielsweise der Fall sein, wenn das Einkommen des Kunden nicht ausreicht, um die Rückzahlung des Dispokredits zu gewährleisten. Auch ein negativer Schufa-Eintrag kann dazu führen, dass die Bank den Dispoantrag ablehnt. In solchen Fällen kann es sinnvoll sein, mit der Bank über alternative Finanzierungsmöglichkeiten zu sprechen oder die eigene finanzielle Situation zu verbessern, um die Chancen auf die Gewährung eines Dispokredits zu erhöhen. **
Ähnliche Suchbegriffe für Dispo
-
Versorgungssicherheit in der Energiewende - Anforderungen des Energie-, Umwelt-, Fachbücher von Wolfgang Köck, Kurt FassbenderDie Energiewende ist das zentrale Reformprojekt der letzten und der neuen Bundesregierung. Fragen der Versorgungssicherheit stehen dabei ganz oben auf der Agenda: Die signifikante Erhöhung des Anteils erneuerbarer Energieträger an der Gesamtproduktion soll und darf nicht zu Lasten einer zuverlässigen Energielieferung gehen. Von einer schwankungs- und unterbrechungsfreien Stromversorgung wird es nicht zuletzt abhängen, ob das Reformvorhaben in der Bevölkerung angenommen wird und als Vorbild für andere Länder dienen kann. Das 18. umweltrechtliche Symposion des Instituts für Umwelt- und Planungsrecht der Universität Leipzig und des Helmholtz-Zentrums für Umweltforschung hat sich intensiv mit den rechtlichen Anforderungen an eine sichere Energieversorgung auseinandergesetzt. Schwerpunkt waren Fragen der rechtlichen Ausgestaltung der Versorgungssicherheit im Energie-, Umwelt- und Planungsrecht. Die Ergebnisse werden in dem Tagungsband dokumentiert.36,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Dispo Zinsen?
Was sind Dispo Zinsen? Dispo Zinsen sind die Zinsen, die Banken von ihren Kunden verlangen, wenn diese ihr Girokonto überziehen und somit ihr Dispositionskredit in Anspruch nehmen. Diese Zinsen sind in der Regel deutlich höher als bei anderen Kreditformen, da es sich um einen kurzfristigen und flexiblen Kredit handelt. Kunden sollten daher darauf achten, ihren Dispositionskredit nicht dauerhaft zu nutzen, da die Zinsen schnell zu einer finanziellen Belastung werden können. Es empfiehlt sich, den Dispositionskredit nur in Ausnahmefällen und möglichst kurzfristig zu nutzen. **
-
Wie lautet der Dispo?
Der Dispositionskredit, auch Dispo genannt, ist ein Kreditrahmen, den die Bank dem Kunden auf seinem Girokonto einräumt. Die Höhe des Dispos wird individuell festgelegt und richtet sich unter anderem nach dem monatlichen Geldeingang und der Bonität des Kunden. Der Dispo ermöglicht es dem Kunden, sein Konto kurzfristig zu überziehen und so finanzielle Engpässe zu überbrücken. **
-
Ist ein Dispo schlimm?
Ein Dispositionskredit kann in bestimmten Situationen nützlich sein, zum Beispiel um kurzfristige finanzielle Engpässe zu überbrücken. Allerdings sollte er nicht dauerhaft genutzt werden, da die Zinsen oft sehr hoch sind. Es ist wichtig, den Dispo regelmäßig zu überprüfen und ihn nur in Maßen zu nutzen, um eine Verschuldung zu vermeiden. **
-
Kann ein Dispo gekündigt werden?
Kann ein Dispo gekündigt werden? Ja, ein Dispositionskredit kann von der Bank gekündigt werden, wenn der Kunde die vereinbarten Bedingungen nicht einhält, wie beispielsweise die Rückzahlung des Kredits oder die Überschreitung des vereinbarten Kreditrahmens. Die Bank kann den Dispo auch kündigen, wenn der Kunde zahlungsunfähig wird oder sich in einer finanziellen Notlage befindet. In solchen Fällen ist es wichtig, mit der Bank in Kontakt zu treten, um eine Lösung zu finden und mögliche Konsequenzen zu besprechen. Es ist ratsam, regelmäßig den eigenen Kontostand zu überprüfen und bei Problemen rechtzeitig mit der Bank zu kommunizieren, um eine Kündigung des Dispos zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.